Il nuovo decreto attuativo sblocca un credito d’imposta fino al 20% per sostenere le imprese del settore primario. L’agevolazione punta a mitigare i rincari energetici causati dalle crisi internazionali per tutti gli acquisti effettuati nella primavera di quest’anno.
L’aumento dei costi energetici continua a pesare in modo significativo sui bilanci delle imprese del settore primario, spingendo le istituzioni a intervenire con nuove misure strutturali. Il bonus carburante agricoltura rappresenta una risposta concreta a queste difficoltà, configurandosi come un contributo straordinario volto a garantire respiro finanziario immediato alle aziende. Grazie alle recenti disposizioni interministeriali, è stato definito con estrema precisione il perimetro operativo dell’agevolazione, chiarendo nel dettaglio i requisiti essenziali per poter accedere al fondo statale da 90 milioni di euro stanziato per l’anno in corso.
Funzionamento del credito
Il meccanismo portante su cui si fonda il bonus carburante per mezzi agricoli è l’erogazione di un credito d’imposta calcolato specificamente sugli acquisti di gasolio e benzina. La percentuale massima di rimborso applicabile può raggiungere il 20% della spesa complessiva sostenuta dalle aziende di settore, considerando rigorosamente tutti gli importi indicati in fattura al netto dell’IVA. Questo sostegno economico mira a riequilibrare gli esborsi aggiuntivi causati dalle dinamiche inflattive, favorendo la continuità e la stabilità dell’intero ciclo produttivo agricolo e ortofrutticolo. Risulta tuttavia essenziale precisare che la suddetta aliquota del 20% rappresenta unicamente un tetto massimo teorico previsto dalla normativa.
Qualora, infatti, l’ammontare complessivo delle istanze ritenute formalmente idonee dovesse superare il plafond totale disponibile pari a 90 milioni di euro, l’ente gestore procederà obbligatoriamente con un ricalcolo al ribasso, applicando una diminuzione proporzionale per ciascun beneficiario. Di conseguenza, gli esperti di finanza aziendale sconsigliano di inserire l’importo massimo nelle proiezioni di bilancio prima di aver ricevuto la notifica ufficiale del beneficio.
Periodo degli acquisti
Affinché le imprese possano validamente usufruire del credito d’imposta carburante, risulta obbligatorio aver completato i rifornimenti all’interno di una determinata cornice temporale decisa a livello ministeriale. Il legislatore ha infatti individuato il trimestre primaverile come l’unico intervallo valido ai fini del calcolo agevolato, ammettendo esclusivamente le transazioni effettuate tra il 1° marzo e il 31 maggio.
Un aspetto di fondamentale importanza riguarda i vincoli stringenti imposti sulla rendicontazione fiscale della documentazione aziendale. Tutte le spese carburante agricolo devono essere inderogabilmente comprovate mediante l’esibizione di fatture di acquisto chiare e dettagliate, le quali non possono essere sostituite da mere stime di consumo o da autodichiarazioni non supportate da idonea tracciabilità bancaria. Sono comunque ritenute perfettamente valide, ai fini istruttori, anche le fatture elettroniche emesse e registrate in data successiva alla chiusura del 31 maggio, a condizione che la consegna materiale del prodotto petrolifero sia effettivamente avvenuta entro e non oltre tale limite. In queste peculiari casistiche, diviene perentorio allegare alla pratica la copia del Documento di Trasporto (DDT) o dell’equivalente bolla di consegna.
Macchinari e spese ammesse
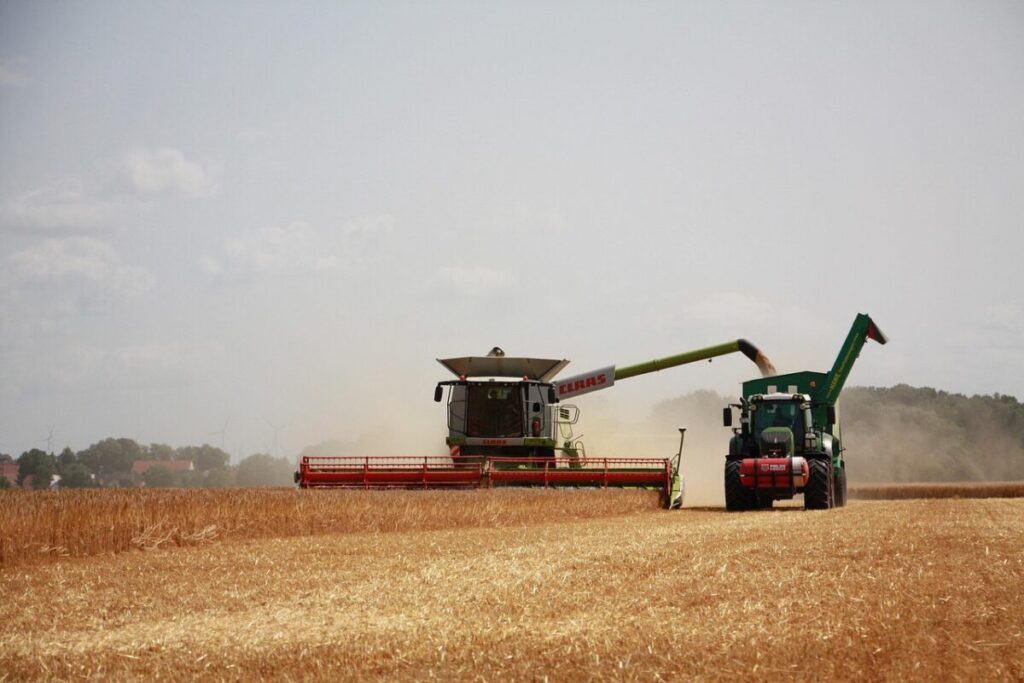
La parte più complessa della nuova disciplina normativa riguarda senza dubbio la corretta individuazione dei costi ammissibili per la richiesta del rimborso. Il bonus carburante agricoltura non interviene in maniera indiscriminata su tutti i consumi aziendali, ma esige una dimostrabile e inequivocabile correlazione tra l’impiego del prodotto energetico e l’effettivo svolgimento delle operazioni produttive nei campi. Le direttive ministeriali indicano chiaramente come il gasolio e la benzina debbano essere destinati all’alimentazione dei veicoli e delle strumentazioni tecniche indispensabili per le normali lavorazioni agricole. Tra le categorie di mezzi di trasporto esplicitamente accettate dal provvedimento, troviamo i classici trattori agricoli o forestali, le macchine operatrici semoventi, i macchinari complessi impiegati per la semina, la lavorazione del terreno e le fasi di raccolto stagionale. L’elenco si estende anche all’utilizzo di macchine leggere o attrezzature accessorie, includendo i sollevatori telescopici il cui uso sia limitato all’ambito aziendale, le fondamentali motopompe necessarie per alimentare i moderni sistemi di irrigazione e i gruppi elettrogeni agricoli impiegati per sopperire al fabbisogno elettrico dei siti produttivi.
Tetti massimi e compensazione
Il nuovo assetto normativo definisce regole estremamente rigorose sia per quanto attiene ai massimali erogabili, sia per le concrete modalità di fruizione del beneficio ottenuto. Ogni singola realtà imprenditoriale operante nel settore può vedersi riconoscere un sostegno finanziario fino a un massimo di 50.000 euro.
Tale sbarramento è stato introdotto per rispettare in pieno i dettami della Commissione Europea in materia di aiuti di Stato, garantendo al contempo una distribuzione più capillare ed equa delle risorse disponibili. Sul fronte squisitamente tecnico, il legislatore ha stabilito che la liquidità generata dal contributo non sarà mai accreditata tramite bonifici bancari diretti sui conti correnti aziendali. Le somme maturate, al contrario, potranno essere impiegate esclusivamente in compensazione orizzontale, inserendo i relativi codici tributo all’interno del modello F24 entro l’ultima scadenza fiscale dell’anno in corso. L’agevolazione presenta inoltre un interessante e prezioso vantaggio fiscale aggiuntivo: gli importi ricevuti non concorrono in alcun modo alla formazione del reddito imponibile né ai fini dell’IRPEF né dell’IRES, risultando totalmente irrilevanti anche per il calcolo della base imponibile IRAP.